
最近SaaS市場の規模について調べたことがある方なら、情報源によって数字が大きく異なることに気づいたかもしれません。誰に尋ねるか、何を基準にしているかによって、250億ドルから600億ドルまで幅があります。このばらつきは、誰かが数字を捏造しているからではありません。SaaS市場は境界を明確に定義するのが非常に難しく、アナリストによって異なる分析手法を用いているためです。
この記事では、2026年時点で入手可能な最新の市場規模データをまとめ、その数値の出所を説明し、地域別およびセグメント別に市場を分類し、業界の現状と今後の展望を最も明確に示します。すべての数値は、2025年および2026年に発行された一次調査およびアナリストレポートに基づいています。
これが全体像です。
2026年における世界のSaaS市場規模
見出し番号
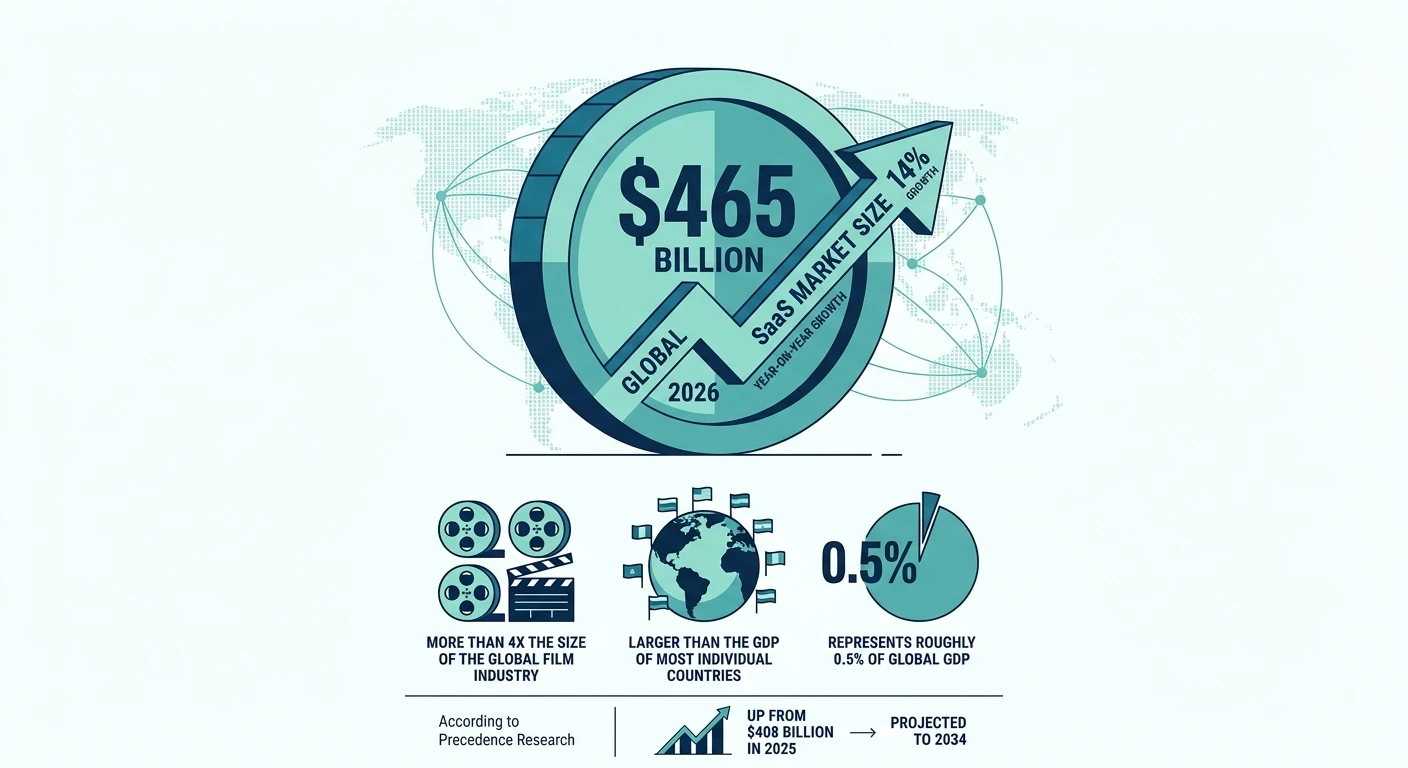
Precedence Researchによると、世界のSaaS市場規模は2025年の465億ドルから2026年には408億ドルに拡大する見込みだ。これは前年比約14%の成長率であり、2034年までの業界全体の長期的な年平均成長率予測とほぼ一致している。
465億ドルという金額を理解するために、以下の点に留意してください。
世界の映画産業の4倍以上の規模だ。
それはほとんどの国のGDPよりも大きい。
これは世界のGDPの約0.5%に相当する。2000年代初頭以前には実質的に存在しなかった単一のソフトウェア配信モデルとしては、驚異的な割合である。
他のアナリストによる2026年の予測値は、317億ドル(より保守的な手法)から500億ドル(クラウドソフトウェアの定義をより広範にしたもの)まで幅がある。Precedence Researchの465億ドルという数字は、この範囲の中間に位置し、現在の業界レポートで最も広く引用されている数字の一つである。
SaaS市場はどのくらいの速さで成長しているのか?
世界のSaaS市場の長期的な成長率は、2034年まで年平均成長率(CAGR)13.32%と予測されています。これは、すでに数千億ドル規模の業界において、持続的かつ安定した成長率であり、異例のことと言えます。これは、オンプレミス型ソフトウェアに比べてSaaS提供モデルが構造的に優位にあることを示しています。
年ごとの推移は以下のようになります。
年 | 予測市場規模 |
2025 | 408億ドル規模の製品検査を |
2026 | 465億ドル規模の製品検査を |
2027 | 〜527億ドル |
2028 | 〜597億ドル |
2029 | 約793億ドル(一部予測) |
2030 | 〜887億ドル |
2032 | 約1.1兆ドル |
2034 | 約1.25兆ドル |
2035 | 約1.37兆ドル |
一部の予測における2029年の急成長は、AI主導の加速を反映している。複数のアナリストは、AIの統合によって、現在の傾向を単純に外挿した場合よりも、対象市場が大幅に拡大すると予測している。
地域別SaaS市場規模
北米が依然としてリードしているが、その差は縮まっている。
北米は、世界最大のSaaS市場であり、その差は歴然としている。2026年までに、北米のSaaS市場規模は211.7億ドルに達すると予測されており、これは世界市場の約46%に相当する。
北米では米国が圧倒的な存在感を示している。SaaS企業は1万7000社に上り、2番目に多い英国の8.5倍にも達する。米国を拠点とするSaaS企業は世界中で約140億人のユーザーにサービスを提供しており、この数字は、米国のSaaSプラットフォームがあらゆるレベルでグローバルなビジネスインフラに深く根付いていることを示している。
特に米国のSaaS市場は、2034年までに412億ドルを超える規模になると予測されており、世界の市場動向と密接に連動し、欧州やアジアのSaaS企業との競争激化にもかかわらず、その主導的な地位を維持すると見込まれている。
その他拠点
ヨーロッパはSaaS市場において世界第2位の規模を誇り、急速に成長している。その原動力となっているのは、企業と公共部門の両方におけるデジタルトランスフォーメーション、場合によってはSaaSの導入を加速させている強力な規制枠組み(GDPRへの準拠はオンプレミスよりもクラウド配信ソフトウェアの方が容易である)、そして成熟しつつあるスタートアップエコシステムによる、より多くの国内SaaS企業の創出である。
英国には1,800社のSaaS企業があり、これはヨーロッパ最多、世界でも2番目に多い数である。ドイツ、フランス、オランダもヨーロッパにおける主要なSaaS拠点となっている。
アジア太平洋地域
アジア太平洋地域は、世界で最も急速に成長しているSaaS地域です。当初は規模が小さかったものの、日本、オーストラリア、シンガポール、インドなどで企業向けクラウド導入が加速するにつれ、急速に拡大しています。特にインドでは、Freshworks、Zoho、Chargebeeといった企業がグローバル市場をターゲットとしたSaaS企業を数多く生み出しており、インドは単なるサービス市場ではなく、信頼できるSaaS輸出国としての地位を確立しつつあります。
2026年にはSaaS企業はいくつ存在するだろうか?
グローバルカウント
2026年時点で、世界のSaaS企業は30,800社を超え、2021年の約25,000社から23%増加すると予測されている。このビジネスモデルが新たな業種や地域へと拡大を続けるにつれ、その数は72,000社に達する可能性があると予測されている。
国別の内訳:
国 | SaaS企業の数 |
米国 | 17,000 |
イギリス | 1,800 |
Canada | 〜900 |
Germany | 〜800 |
Australia | 〜700 |
India | 〜600 |
France | 〜500 |
世界のその他の地域 | 〜9,500 |
米国におけるSaaS企業の集中度は驚異的で、世界のSaaS企業の半数以上が米国企業である。これは、シリコンバレーがクラウドソフトウェアインフラ構築において先行していたこと、米国のベンチャーキャピタル市場の規模の大きさ、そして米国SaaS企業が国際展開を必要とせずに大きな収益を上げられる国内市場の規模を反映している。
ほとんどのSaaS企業はどのようなものか
SaaS企業というと、数十億ドルの評価額と数百人の従業員を抱えるユニコーン企業というイメージが一般的だが、現実は全く異なる。
SaaS企業の平均顧客数は約3万6000社だが、この平均値はごく少数の巨大企業によって大きく歪められている。ほとんどのSaaS企業は、より少ない顧客数で、より高い価格帯のサービスを提供している。B2B SaaS企業の中央値は、顧客数が100社から500社、年間契約額(ACV)が5,000ドルから5万ドル程度である。
2026年に最も競争が激化するSaaSカテゴリーは以下のとおりです。
生産性とコラボレーションツール
CRMおよび販売の自動化
マーケティングオートメーションとメール
人事・給与計算ソフトウェア
プロジェクト管理およびワークフローツール
セキュリティとコンプライアンス
これらのカテゴリーは、場合によってはコモディティ化が進むほど競争が激しい。そのため、新規企業がより競争の少ない市場で、より深い製品適合の機会を求めていることから、垂直型SaaSは水平型SaaSよりも速いペースで成長していることがデータで一貫して示されている。
SaaS導入統計 ― どの程度普及しているのか?
企業とビジネスの採用
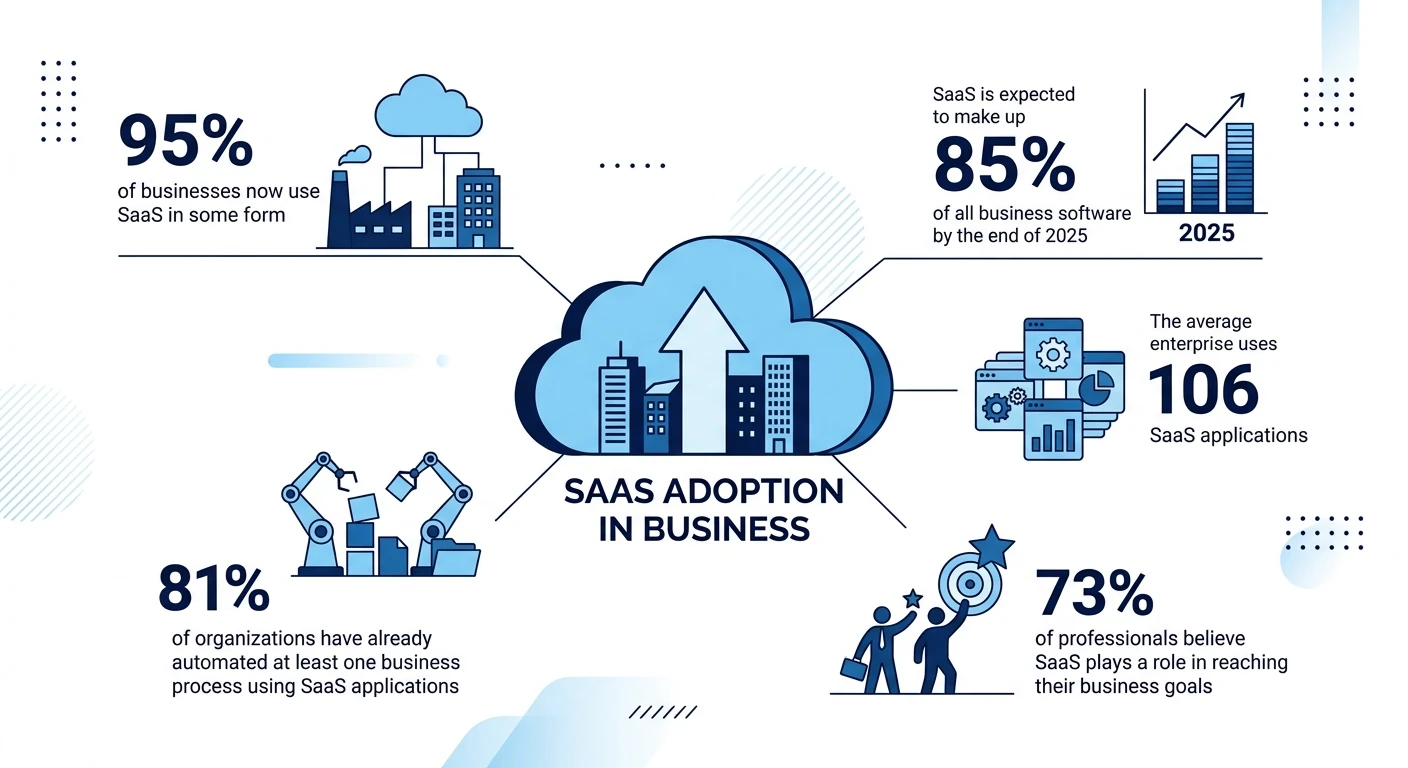
現在、企業の95%が業務の一環として何らかの形でSaaSを利用しており、その導入はほぼ普遍的となっている。
SaaSは2025年末までに全ビジネスソフトウェアの85%を占めると予想されており、ほとんどの規模の企業にとってオンプレミスからの移行は事実上完了している。
平均的な企業は106個のSaaSアプリケーションを使用しており、これは統合の加速に伴い2022年の130個から減少しているものの、依然として相当な運用上の負担となっている。
組織の81%は、SaaSアプリケーションを使用して少なくとも1つの業務プロセスを自動化済みである。
専門家の73%が、SaaSはビジネス目標の達成に重要な役割を果たしていると考えており、ビッグデータ、AIツール、その他調査対象となったあらゆる技術を抑え、ビジネスの成功を推進する最重要テクノロジーとして位置づけている。
オンプレミスからSaaSへの移行
オンプレミス型ソフトウェアからSaaSへの移行は、過去15年間におけるビジネス技術の大きな潮流の一つであり、ほとんどの分野でほぼ完了している。現在、アプリケーションの約75%がSaaS化されており、残りの約25%は依然としてオンプレミス型だが、これは主に規制の厳しい業界や、特定のデータ主権要件を持つ大企業に限られている。
オンプレミス環境を維持している残りの企業は、以下の地域に集中しています。
医療・ライフサイエンス分野(規制要件およびデータ機密性要件)
金融サービスおよび銀行業務(コンプライアンスとデータ主権)
政府および防衛関連(セキュリティ分類要件)
大規模製造業(運用技術統合の複雑性)
これらの分野においても、ハイブリッドアーキテクチャが標準になりつつあり、一部のワークロードはSaaSに移行する一方で、特定のコンプライアンス上の理由からオンプレミスに残るワークロードもある。
業種別SaaS市場
SaaS市場はすべて同じペースで成長しているわけではない。一部の業種は、市場全体の平均を大きく上回る成長を遂げている。
ヘルスケアSaaS
ヘルスケアクラウドSaaS市場は、2029年までに452.4億ドル規模に達すると予測されており、年平均成長率(CAGR)は約26%と、SaaS市場全体の成長率の2倍に達する見込みです。この成長を牽引しているのは、電子カルテのデジタル化、遠隔医療インフラの拡大、AIを活用した診断、そして医療システム全体におけるコンプライアンス管理ツールの普及です。
フィンテックSaaS
金融サービス向けSaaSは、最大規模かつ最も競争の激しい垂直市場の一つです。金融サービスにおける機械学習オペレーションツール向けAIデータサービスの収益は、2024年から2028年の間にほぼ4倍になると予測されています。規制の複雑さ、データ量の多さ、そして従来の金融インフラの高コストといった要因が相まって、SaaSソリューションにとって大きなビジネスチャンスが生まれています。
マーケティングSaaS
マーケティングSaaS分野だけでも、マーケティングオートメーション、CRM、Eメールマーケティング、アナリティクスなどを含め、数百億ドル規模の市場があり、年間15~20%の成長率を誇っています。2025年までに、企業は世界中でマーケティングSaaSツールに年間20億ドル以上を費やすと予測されています。これは最も成熟したSaaS分野の一つであり、同時に最も競争の激しい分野の一つでもあります。
AIをSaaS分野として活用する
AIは、既存のSaaS製品の機能の一つというだけでなく、SaaS市場そのものになりつつあります。世界のAI SaaS市場は、2023年から2031年にかけて年平均成長率(CAGR)38.28%で成長し、 2031年には約7,750億ドルに達すると予測されています。これは、現在のSaaS市場全体の規模を上回るものです。2026年における主要なSaaS分野は、AI、データ分析、金融サービスであり、これら3つの分野で約4,300社が事業を展開しています。
SaaS支出統計
総支出額と成長率
SaaS支出は2026年に20%増加すると予測されており、これはAI機能のバンドル、価格上昇、および新しいカテゴリーの採用によって大きく加速する。
ベンチャーキャピタルの47%がSaaSスタートアップに投資されており、これは投資家がこのビジネスモデルに引き続き信頼を寄せていることを示している。
SaaS業界は2023年に90億ドルを超えるベンチャー資金を集めた。資金調達額は2021年のピークからは落ち着いたものの、依然として相当な額にとどまっている。
組織ごとの支出
大企業は、個々のアプリケーションの使用数は減っているにもかかわらず、3年前と比べてSaaSへの支出を大幅に増やしている。これは、統合(購入するツールを減らすこと)と価格上昇(使い続けるツールへの支払いを増やすこと)という2つの傾向が同時に作用していることを反映している。
平均的な組織は年間211件のSaaS契約更新を管理しており、これはつまり、調達チームが本来の業務と並行して、契約更新交渉、ベンダー評価、契約管理といった作業を絶えず行っていることを意味する。
SaaS市場の効率性に関する統計
従業員XNUMX人あたりの収益
SaaSモデルの経済効率を示す最も明確な指標の一つは、従業員一人当たりの収益、つまり組織内の各従業員がどれだけの収益を生み出しているかを示す指標である。
非上場SaaS企業の従業員一人当たりの年間経常収益(ARR)の中央値:12万5000ドル
年間経常収益(ARR)が2,000万ドルを超えるエンタープライズSaaS企業:従業員1人あたり約18万6,000ドル
年間経常収益(ARR)が100万ドル未満の初期段階の企業:従業員1人あたり約5万ドル
企業の規模拡大に伴い、売上高が5万ドルから18万6千ドルへと急増するのは、SaaSモデルに組み込まれた営業レバレッジ効果を反映している。同じエンジニアリングチームとインフラで、企業の成長に合わせて10倍もの顧客をサポートできる。これが、成熟したSaaS企業が、従来のソフトウェア企業の20~30%に対し、70~80%という高い粗利益率で事業を運営できる理由である。
粗利
SaaSの粗利益率は、他のほとんどのソフトウェアビジネスモデルよりも著しく高い。
SaaSセグメント | 典型的な粗利益 |
純粋なSaaS(サービスなし) | 70〜85% |
重要なサービスを備えたSaaS | 55〜70% |
AIコンピューティングを活用した従量課金制SaaS | 60〜75% |
SaaSインフラストラクチャ | 50〜65% |
ここで注目すべきは、AIの計算コストの問題です。AI機能がSaaS製品の中核となるにつれ、モデル推論に伴う計算コストが粗利益率に緩やかな下方圧力をかけています。特にAIを多用する製品ではその傾向が顕著です。これが、AI機能の利用量に応じた価格設定が普及している理由の一つです。ベンダーは、変動する計算コストを固定の粗利益率に吸収するのではなく、ヘビーユーザーに転嫁できるからです。
SaaS市場の今後の展望
短期(2026~2028年)
今後2年間は、AIの統合、価格設定の進化、そして業界再編によって特徴づけられるでしょう。SaaS企業の総数は増加し続けるものの、市場シェアは集中化していくと考えられます。各カテゴリーにおいて、資金力と製品力に優れた企業が、スイッチングコストの上昇と企業調達の選別化に伴い、さらに優位に立つことになるでしょう。
使用量に応じた料金体系は、今後ますます一般的になり、多くの分野、特にAI機能を多用する分野では、差別化要因から当然の選択肢へと変化していくでしょう。
中期(2028~2030年)
2030年までに、世界のSaaS市場は887億ドルに達すると予測されており、これは2026年の水準からほぼ倍増する。この成長は、AIネイティブSaaS製品、垂直市場の拡大、そしてアジア太平洋地域および新興市場における継続的な普及によって大きく牽引されるだろう。
2028年までに、企業の50%以上が業界特化型クラウドプラットフォーム(特定の業界向けにソフトウェア、データ、AIを組み合わせた、業界特化型のSaaS環境)を利用するようになるでしょう。これは、現在の水平型SaaSモデルから、より統合的で競争力の高いものへと構造的に進化することを意味します。
長期(2030~2035年)
2035年の1兆3700億ドルという予測は、AI主導の市場拡大が継続することを前提としている。つまり、AIによって、これまでソフトウェア製品として存在しなかったカテゴリーやユースケースが可能になり、ソフトウェアの潜在市場規模が拡大するという前提だ。「ソフトウェア企業」と「AI企業」の境界線はますます曖昧になり、SaaS(Software as a Service)提供モデルは、両者にとって引き続き主要な手段となるだろう。
結論
2026年のSaaS市場は465億ドル規模となり、年間13~14%の成長率で拡大する。30,800社もの企業が、年間20%の成長率で拡大する大企業および中小企業向けソフトウェア予算のシェアを巡って競争を繰り広げている。市場の基盤は強固で、導入率はほぼ普遍的、利益率は健全であり、オンプレミス型ソフトウェアからの移行はほとんどの市場セグメントで事実上完了している。
興味深いのは、市場規模の数字そのものではなく、その成長の構成要素である。AIは、従来のSaaS指標が予測するよりも速いペースで市場を拡大している。垂直特化は水平汎用化を凌駕している。そして、欧州とアジアのSaaSエコシステムが成熟するにつれて、米国における地理的な集中は徐々に、しかし確実に薄れつつある。
市場の動向を把握しようとする創業者、顧客、投資家にとって、2030年の8,870億ドルという予測は有用な指標となる。SaaS市場は4年間でほぼ倍増する見込みだ。問題は市場が成長するかどうかではなく、どの製品、ビジネスモデル、地域がその成長を最も多く取り込むかということである。
2026年末まで、新たな市場データが入手可能になり次第、この記事を更新します。
よくあるご質問
世界のSaaS市場は2023年時点で270億ドル以上の規模に達しており、急速な成長を続けている。アナリストは、クラウド導入とデジタルトランスフォーメーションの推進により、2030年代初頭には1兆ドルを超える可能性があると予測している。
SaaS業界は、年平均成長率(CAGR)が約18~20%で成長しており、広範なテクノロジー分野の中でも最も急速に成長しているセグメントの一つとなっている。
はい、SaaS市場は拡大を続ける規模と継続的な収益モデルのおかげで、新規参入企業にとって依然として非常に魅力的です。ニッチな分野やサービスが行き届いていない業界は、スタートアップ企業にとって大きな成長の可能性を秘めています。
SaaS市場は、企業がコストのかかるオンプレミス型ソリューションよりもサブスクリプション型のソフトウェアを好む傾向が強まっているため、成長を続けています。リモートワークの普及、拡張性、初期費用の低さといった要因により、SaaSはあらゆる規模の企業にとって魅力的な選択肢となっています。
現在、SaaS市場は北米が圧倒的なシェアを占め、世界全体の収益の大部分を担っている。しかし、急速なデジタル化とクラウドインフラへの投資増加により、アジア太平洋地域が最も急速に成長している地域として台頭しつつある。
コメント
最初のコメントを残してください。