
如果你最近搜索过SaaS市场的规模,你可能已经注意到,不同来源给出的数字差异巨大——从250亿美元到600亿美元不等,具体取决于你询问的对象和他们统计的指标。这种差异并非因为有人捏造数字,而是因为SaaS市场的边界确实难以清晰界定,而且不同的分析师采用不同的方法。
本文汇总了截至2026年的最新市场规模数据,解释了数据来源,按地区和细分市场进行了分析,并清晰地展现了该行业的现状和未来发展趋势。所有数据均来自2025年和2026年发布的一手调研报告和分析师报告。
这是全部情况。
2026年全球SaaS市场规模
头条新闻
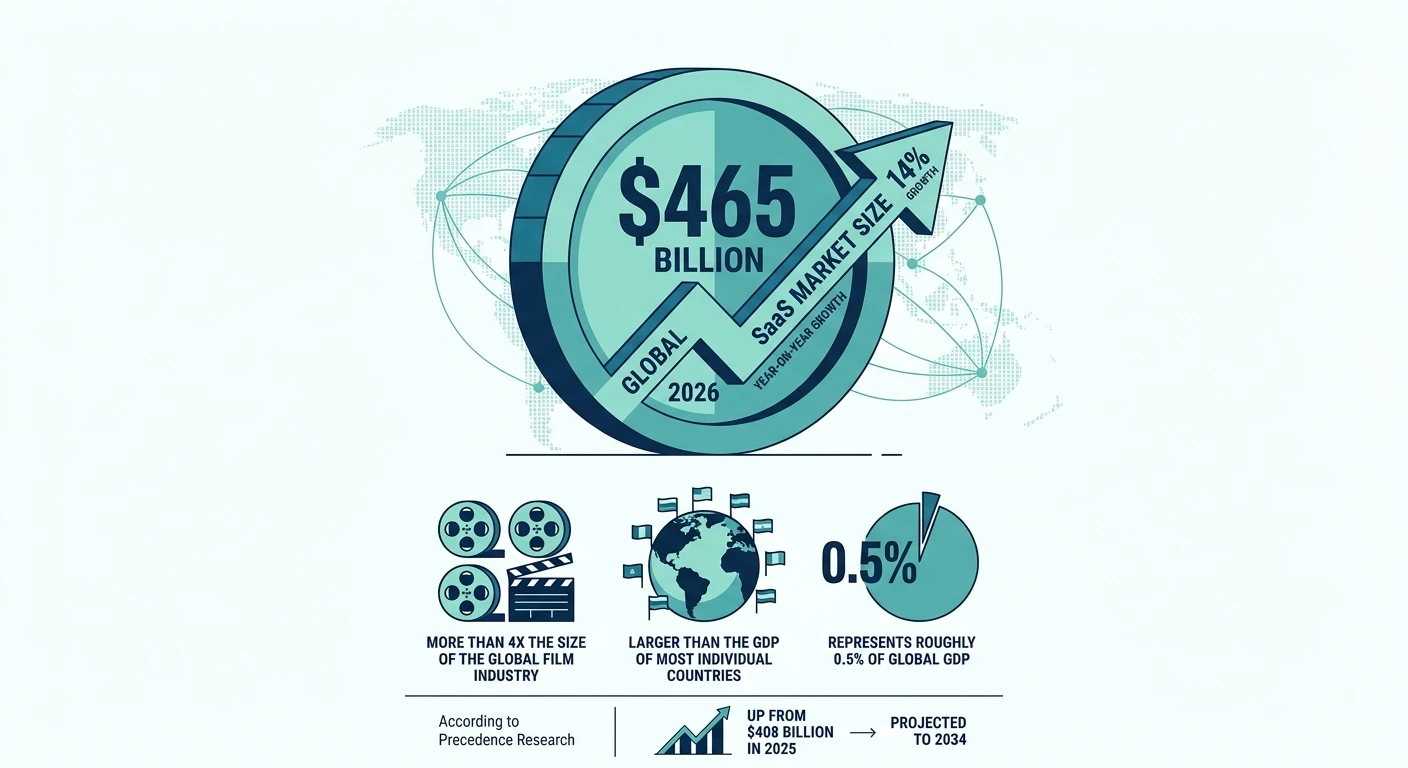
根据 Precedence Research 的数据,全球 SaaS 市场规模在 2026 年达到 465 亿美元,高于 2025 年的 408 亿美元。这相当于年均增长约 14%,与该行业到 2034 年的长期复合年增长率预测基本一致。
为了更好地理解465亿美元:
它的规模是全球电影产业的四倍多。
它比大多数单个国家的GDP还要大。
它约占全球GDP的0.5% ——对于一种在2000年代初期之前并不真正存在的单一软件交付模式而言,这是一个非同寻常的比例。
其他分析师对2026年的预测范围从317亿美元(采用较为保守的方法)到500亿美元(对云软件的定义更为广泛)不等。Precedence Research预测的465亿美元处于该范围的中间值,也是目前行业报告中被引用最广泛的数字之一。
SaaS市场增长速度有多快?
预计到 2034 年,全球 SaaS 市场的长期复合年增长率将达到13.32%。对于一个规模已达数千亿美元的行业来说,这是一个持续稳定的增长率——这很不寻常,也反映了 SaaS 交付模式相对于本地部署软件替代方案的结构性优势。
按年来看,其发展轨迹大致如下:
年份 | 预计市场规模 |
2025 | 的美元408亿元 |
2026 | 的美元465亿元 |
2027 | 〜527亿美元 |
2028 | 〜597亿美元 |
2029 | 约793亿美元(部分预测) |
2030 | 〜887亿美元 |
2032 | 约 1.1 万亿美元 |
2034 | 约 1.25 万亿美元 |
2035 | 约 1.37 万亿美元 |
一些预测显示,2029 年的增长反映了人工智能驱动的加速发展——几位分析师预测,人工智能的整合将显著扩大目标市场,超出当前趋势简单推断所能达到的范围。
按地区划分的SaaS市场规模
北美仍然领先——但差距正在缩小
北美是全球最大的SaaS市场,遥遥领先于其他地区。预计到2026年,北美SaaS市场规模将达到211.7亿美元,约占全球市场的46%。
美国在北美占据主导地位。美国拥有17,000家SaaS公司,是排名第二的英国的8.5倍。总部位于美国的SaaS公司服务于全球近14亿用户——这一数字反映了美国SaaS平台在全球商业基础设施各个层面的深度融合。
预计到 2034 年,美国 SaaS 市场规模将超过 412 亿美元,与全球市场趋势紧密相关,尽管面临来自欧洲和亚洲 SaaS 公司的日益激烈的竞争,但仍将保持其领先地位。
欧洲
欧洲是全球第二大 SaaS 市场,并且正在快速增长——这得益于企业和公共部门的数字化转型、强大的监管框架(在某些情况下,这些框架实际上正在加速 SaaS 的采用,例如,与本地部署的软件相比,云交付的软件更容易符合 GDPR 的要求),以及日趋成熟的创业生态系统,从而催生出更多本土 SaaS 公司。
英国拥有1,800家SaaS公司,是欧洲数量最多的国家,也是全球第二多的国家。德国、法国和荷兰是欧洲其他主要的SaaS中心。
亚太
亚太地区是全球增长最快的SaaS市场——尽管基数较小,但随着日本、澳大利亚、新加坡和印度等国家企业云采用率的加速增长,亚太地区正迅速扩张。尤其是在印度,涌现出大量面向全球市场的SaaS公司——像Freshworks、Zoho和Chargebee这样的公司,正使印度从一个服务市场发展成为一个可靠的SaaS出口国。
到2026年,SaaS公司将有多少家?
全球计数
到 2026 年,全球 SaaS 公司数量将超过 30,800 家,比 2021 年的约 25,000 家增长 23%。预测显示,随着该模式继续扩展到新的垂直领域和地域,这一数字可能会达到72,000 家。
按国家/地区细分:
国家 | SaaS公司数量 |
美国 | 17,000 |
英国 | 1,800 |
加拿大 | 〜900 |
Germany | 〜800 |
澳大利亚 | 〜700 |
印度 | 〜600 |
法国 | 〜500 |
世界其他地区 | 〜9,500 |
美国SaaS公司的集中度惊人——全球超过一半的SaaS公司都来自美国。这反映了硅谷在构建云软件基础设施方面的先发优势、美国风险投资市场的深度,以及美国国内市场的规模——这些都使得美国SaaS公司能够在需要拓展国际市场之前就获得可观的收入。
大多数SaaS公司看起来是什么样的
人们普遍认为SaaS公司都是估值十亿美元、拥有数百名员工的独角兽企业。但现实情况却截然不同。
平均而言,SaaS 公司拥有约 36,000 名客户——但这个平均值很大程度上被少数几家巨头公司拉高了。大多数 SaaS 公司服务的客户数量远少于此,但价格却更高。B2B SaaS 公司的中位数客户数量在 100 到 500 之间,平均合同价值 (ACV) 在 5,000 美元到 50,000 美元之间。
2026年竞争最激烈的SaaS类别包括:
生产力和协作工具
CRM和销售自动化
营销自动化和电子邮件
人力资源和薪资软件
项目管理和工作流程工具
安全性和合规性
这些类别之间的竞争在某些情况下已经达到了商品化的程度——这就是为什么数据显示,垂直 SaaS 的增长速度始终快于水平 SaaS,因为新公司正在寻找竞争较小的市场,以获得更深层次的产品契合机会。
SaaS 采用统计数据——它的使用范围有多广?
企业和商业采用
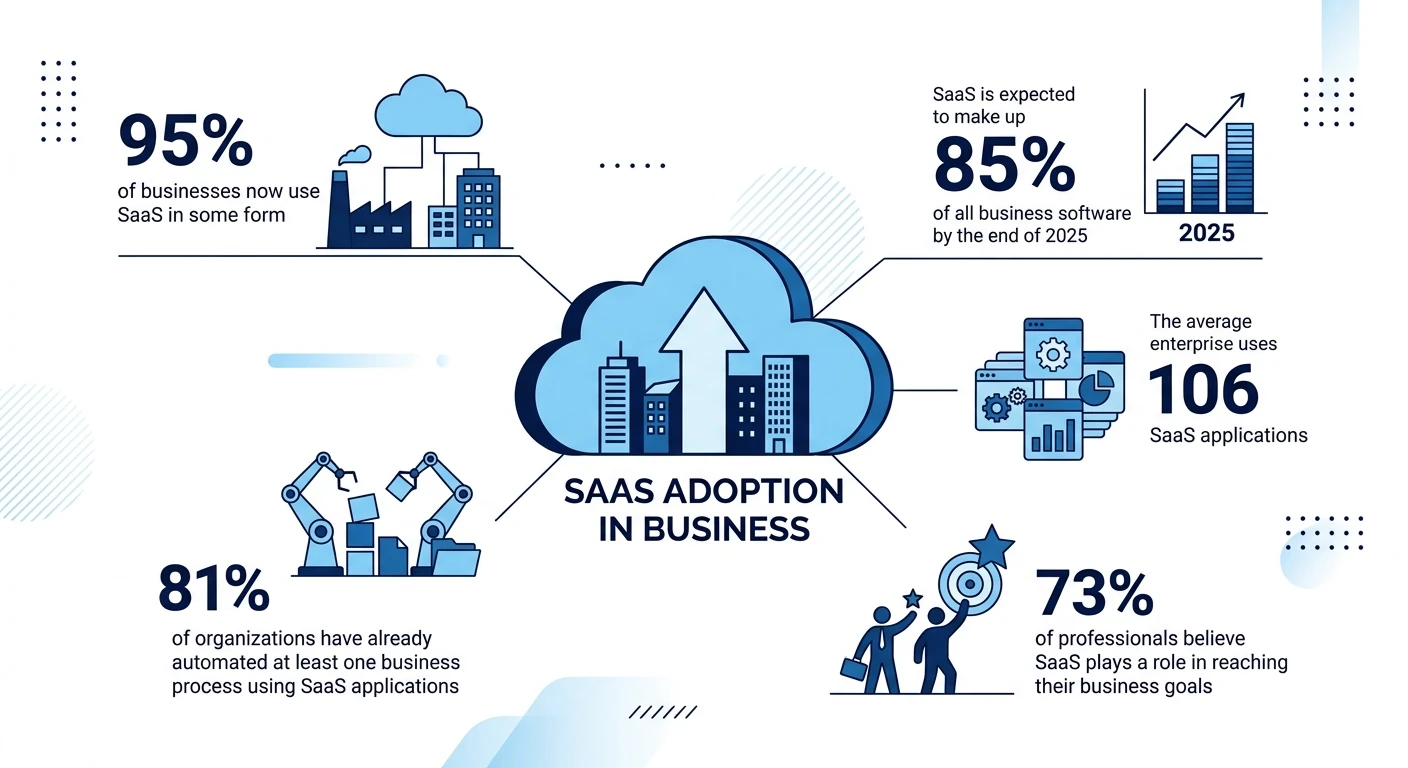
目前95%的企业都在运营中使用某种形式的SaaS——SaaS的普及率已接近100%。
预计到2025年底,SaaS将占所有商业软件的85% ——对于大多数规模的公司而言,从本地部署向SaaS的转变实际上已经完成。
平均每个企业使用106 个 SaaS 应用——虽然低于 2022 年的 130 个(整合加速),但仍然占据相当大的运营空间。
81% 的组织已经使用 SaaS 应用实现了至少一个业务流程的自动化。
73%的专业人士认为SaaS在实现其业务目标方面发挥着重要作用——将其评为推动业务成功的首要技术,超过了大数据、人工智能工具以及调查中的所有其他技术。
从本地部署到SaaS的转变
从本地部署软件向SaaS的迁移是过去15年商业技术领域最重要的发展趋势之一,而且在大多数类别中已基本完成。目前约75%的应用程序都是SaaS,而约25%的应用程序仍然部署在本地,主要集中在受监管行业和对数据主权有特定要求的大型企业。
其余仍坚持自行部署的用户集中在以下地区:
医疗保健和生命科学(监管和数据敏感性要求)
金融服务和银行业(合规和数据主权)
政府和国防部门(安全分类要求)
大型制造(运营技术集成复杂性)
即使在这些行业中,混合架构也正在成为常态——一些工作负载迁移到 SaaS,而另一些工作负载则出于特定的合规性原因保留在本地。
按垂直行业划分的 SaaS 市场
并非所有SaaS市场都以相同的速度增长。某些垂直领域的增长速度显著高于整体市场平均水平。
医疗保健SaaS
预计到2029年,医疗健康云SaaS市场规模将达到452.4亿美元,复合年增长率约为26%,是整体SaaS市场增速的两倍。推动这一增长的主要因素包括电子健康记录数字化、远程医疗基础设施的扩展、人工智能辅助诊断以及医疗保健系统中合规管理工具的应用。
金融科技软件即服务
金融服务SaaS是规模最大、竞争最激烈的垂直市场之一。预计2024年至2028年间,金融服务领域机器学习运营工具的AI数据服务收入将增长近四倍。监管的复杂性、数据密集度以及传统金融基础设施的高昂成本,共同为SaaS解决方案创造了巨大的发展机遇。
营销软件即服务
仅营销SaaS领域——涵盖营销自动化、客户关系管理(CRM)、电子邮件营销和分析——的价值就高达数百亿美元,并且每年以15%至20%的速度增长。到2025年,全球企业每年在营销SaaS工具上的支出将超过20亿美元。这是最成熟的SaaS类别之一,也是竞争最激烈的类别之一。
AI 作为 SaaS 垂直领域
人工智能本身正逐渐成为一个独立的SaaS市场,而不仅仅是现有SaaS产品的一项功能。预计2023年至2031年,全球人工智能SaaS市场将以38.28%的复合年增长率增长,到2031年市场规模将达到约775亿美元——届时将超过当前整个SaaS市场的规模。到2026年,人工智能、数据分析和金融服务将成为领先的SaaS行业,届时将有约4,300家公司在这三大领域开展业务。
SaaS支出统计数据
总支出和增长
预计到2026年,SaaS支出将增长20% ——这一显著增长主要受人工智能功能捆绑、价格上涨和新类别采用的推动。
47% 的风险投资流向了 SaaS 初创公司——这反映出投资者对这种模式的持续信心。
2023年, SaaS行业吸引了超过90亿美元的风险投资——尽管融资规模较2021年的峰值有所放缓,但仍然相当可观。
每个组织的支出
与三年前相比,大型企业在SaaS上的平均支出显著增加——即便它们使用的应用程序数量有所减少。这反映了两种趋势同时作用:整合(购买的工具数量减少)和价格上涨(为保留的工具支付更多费用)。
平均而言,一个组织每年要处理 211 个 SaaS 续约——这意味着采购团队除了主要工作职能之外,基本上还要不断地进行续约谈判、供应商评估和合同管理。
SaaS市场效率统计数据
每位员工的收入
SaaS 模式经济效率最明显的指标之一是每位员工的收入——组织中的每个人创造了多少收入。
私营SaaS公司每位员工的年度经常性收入中位数:125,000美元
年经常性收入超过 20 万美元的企业级 SaaS 公司:每位员工约 186,000 万美元
年经常性收入低于 1 万美元的早期公司:每位员工约 50,000 万美元
随着公司规模的扩大,营收从 50 万美元跃升至 186 万美元,这反映了 SaaS 模式固有的运营杠杆效应。同样的工程团队和基础设施可以支持公司增长十倍的客户数量——这就是为什么成熟的 SaaS 企业毛利率高达 70% 至 80%,而大多数传统软件企业的毛利率仅为 20% 至 30% 的原因。
毛利率
SaaS 的毛利率远高于大多数其他软件商业模式:
SaaS 细分市场 | 典型毛利率 |
纯SaaS(不提供服务) | 70-85% |
具有重要服务的 SaaS | 55-70% |
基于使用量的SaaS,具备人工智能计算能力 | 60-75% |
SaaS 基础设施 | 50-65% |
这里值得关注的是人工智能计算成本问题。随着人工智能功能在SaaS产品中扮演越来越重要的角色,模型推理相关的计算成本正对毛利率构成轻微的下行压力——尤其对于那些人工智能使用量大的产品而言更是如此。这也是人工智能功能按使用量计费模式日益普及的原因之一——这种模式允许供应商将可变的计算成本转嫁给重度用户,而不是将其计入固定的毛利率中。
SaaS市场的发展方向
近期(2026–2028 年)
未来两年将以人工智能整合、价格演变和行业整合为特征。SaaS公司总数将持续增长,但市场份额将趋于集中——随着转换成本上升和企业采购更加挑剔,各类别中资金最雄厚、产品最优秀的公司将进一步拉开差距。
按使用量计费将变得更加普遍——在许多类别中,尤其是在那些具有大量人工智能功能集的类别中,它将从差异化因素转变为一种期望。
中期(2028-2030 年)
预计到2030年,全球SaaS市场规模将达到887亿美元,较2026年增长近一倍。这一增长将主要来自人工智能原生SaaS产品、垂直市场扩张以及亚太地区和新兴市场的持续应用。
到2028年,超过50%的企业将依赖行业云平台——专为特定行业打造的垂直行业SaaS环境,它将软件、数据和人工智能相结合。这标志着SaaS模式从当前的横向模式向更加集成化、更具防御性的模式转变。
长期(2030–2035 年)
2035年1.37万亿美元的预测基于人工智能驱动的市场持续扩张的假设——本质上,人工智能将通过催生此前软件产品所不具备的类别和应用场景,扩大软件的潜在市场总量。“软件公司”和“人工智能公司”之间的界限将日益模糊,而SaaS交付模式仍将是两者的主要载体。
结语
到2026年,SaaS市场规模将达到4650亿美元,年增长率达13%至14%,届时将有30,800家公司竞相争夺企业和中小企业软件预算,而这些预算本身也正以每年20%的速度增长。SaaS市场的基本面十分强劲——普及率接近100%,利润率健康,并且在大多数细分市场中,从本地部署软件向SaaS的过渡已基本完成。
真正有趣的并非市场规模这个数字,而是增长的构成。人工智能的市场扩张速度远超传统SaaS指标的预测。垂直专业化的发展速度超过了横向通用化。随着欧洲和亚洲SaaS生态系统的日趋成熟,美国市场的地域集中度正在逐步但显著地降低。
对于试图了解市场走向的创始人、买家和投资者而言,2030 年 887 亿美元的预测数据是一个有用的参考指标。SaaS 市场将在四年内大致翻一番。问题不在于它是否会增长,而在于哪些产品、商业模式和地区将获得最大的增长份额。
我们将根据 2026 年剩余时间内公布的新市场数据更新本文。
常见问题
截至2023年,全球SaaS市场规模超过270亿美元,并持续快速增长。分析师预测,在云计算普及和数字化转型的推动下,到2030年代初,该市场规模可能超过1万亿美元。
SaaS 行业的复合年增长率 (CAGR) 约为 18-20%。这使其成为更广泛的科技行业中增长最快的细分市场之一。
是的,由于SaaS市场规模不断扩大且具有持续的收入模式,因此对新进入者仍然极具吸引力。细分垂直领域和尚未得到充分服务的行业仍然为初创企业提供了巨大的增长潜力。
SaaS市场正在蓬勃发展,因为企业越来越倾向于选择订阅式软件而非成本高昂的本地部署解决方案。远程办公的普及、可扩展性以及较低的前期成本等因素,使得SaaS成为各种规模企业的理想之选。
北美目前在SaaS市场占据主导地位,占据全球收入的最大份额。然而,由于数字化进程的快速发展和云基础设施投资的不断增长,亚太地区正崛起为增长最快的地区。
备注
抢先发表评论!